首页 > 图书中心 > 商业图书 > 财务管理

年终关账税务异常指标合规应对之道-李义霞

年终关账税务异常指标合规应对之道

丛书名:无
著(译)者:李义霞
资源下载:
责任编辑:袁敏
字       数:251千字
开       本:16 开
印       张:20.75
出版版次:1
出版年份:2026-10-26
书       号:978-7-5642-5122-2/F.5122
纸书定价:89.00元   教师会员可用500积分申请样书

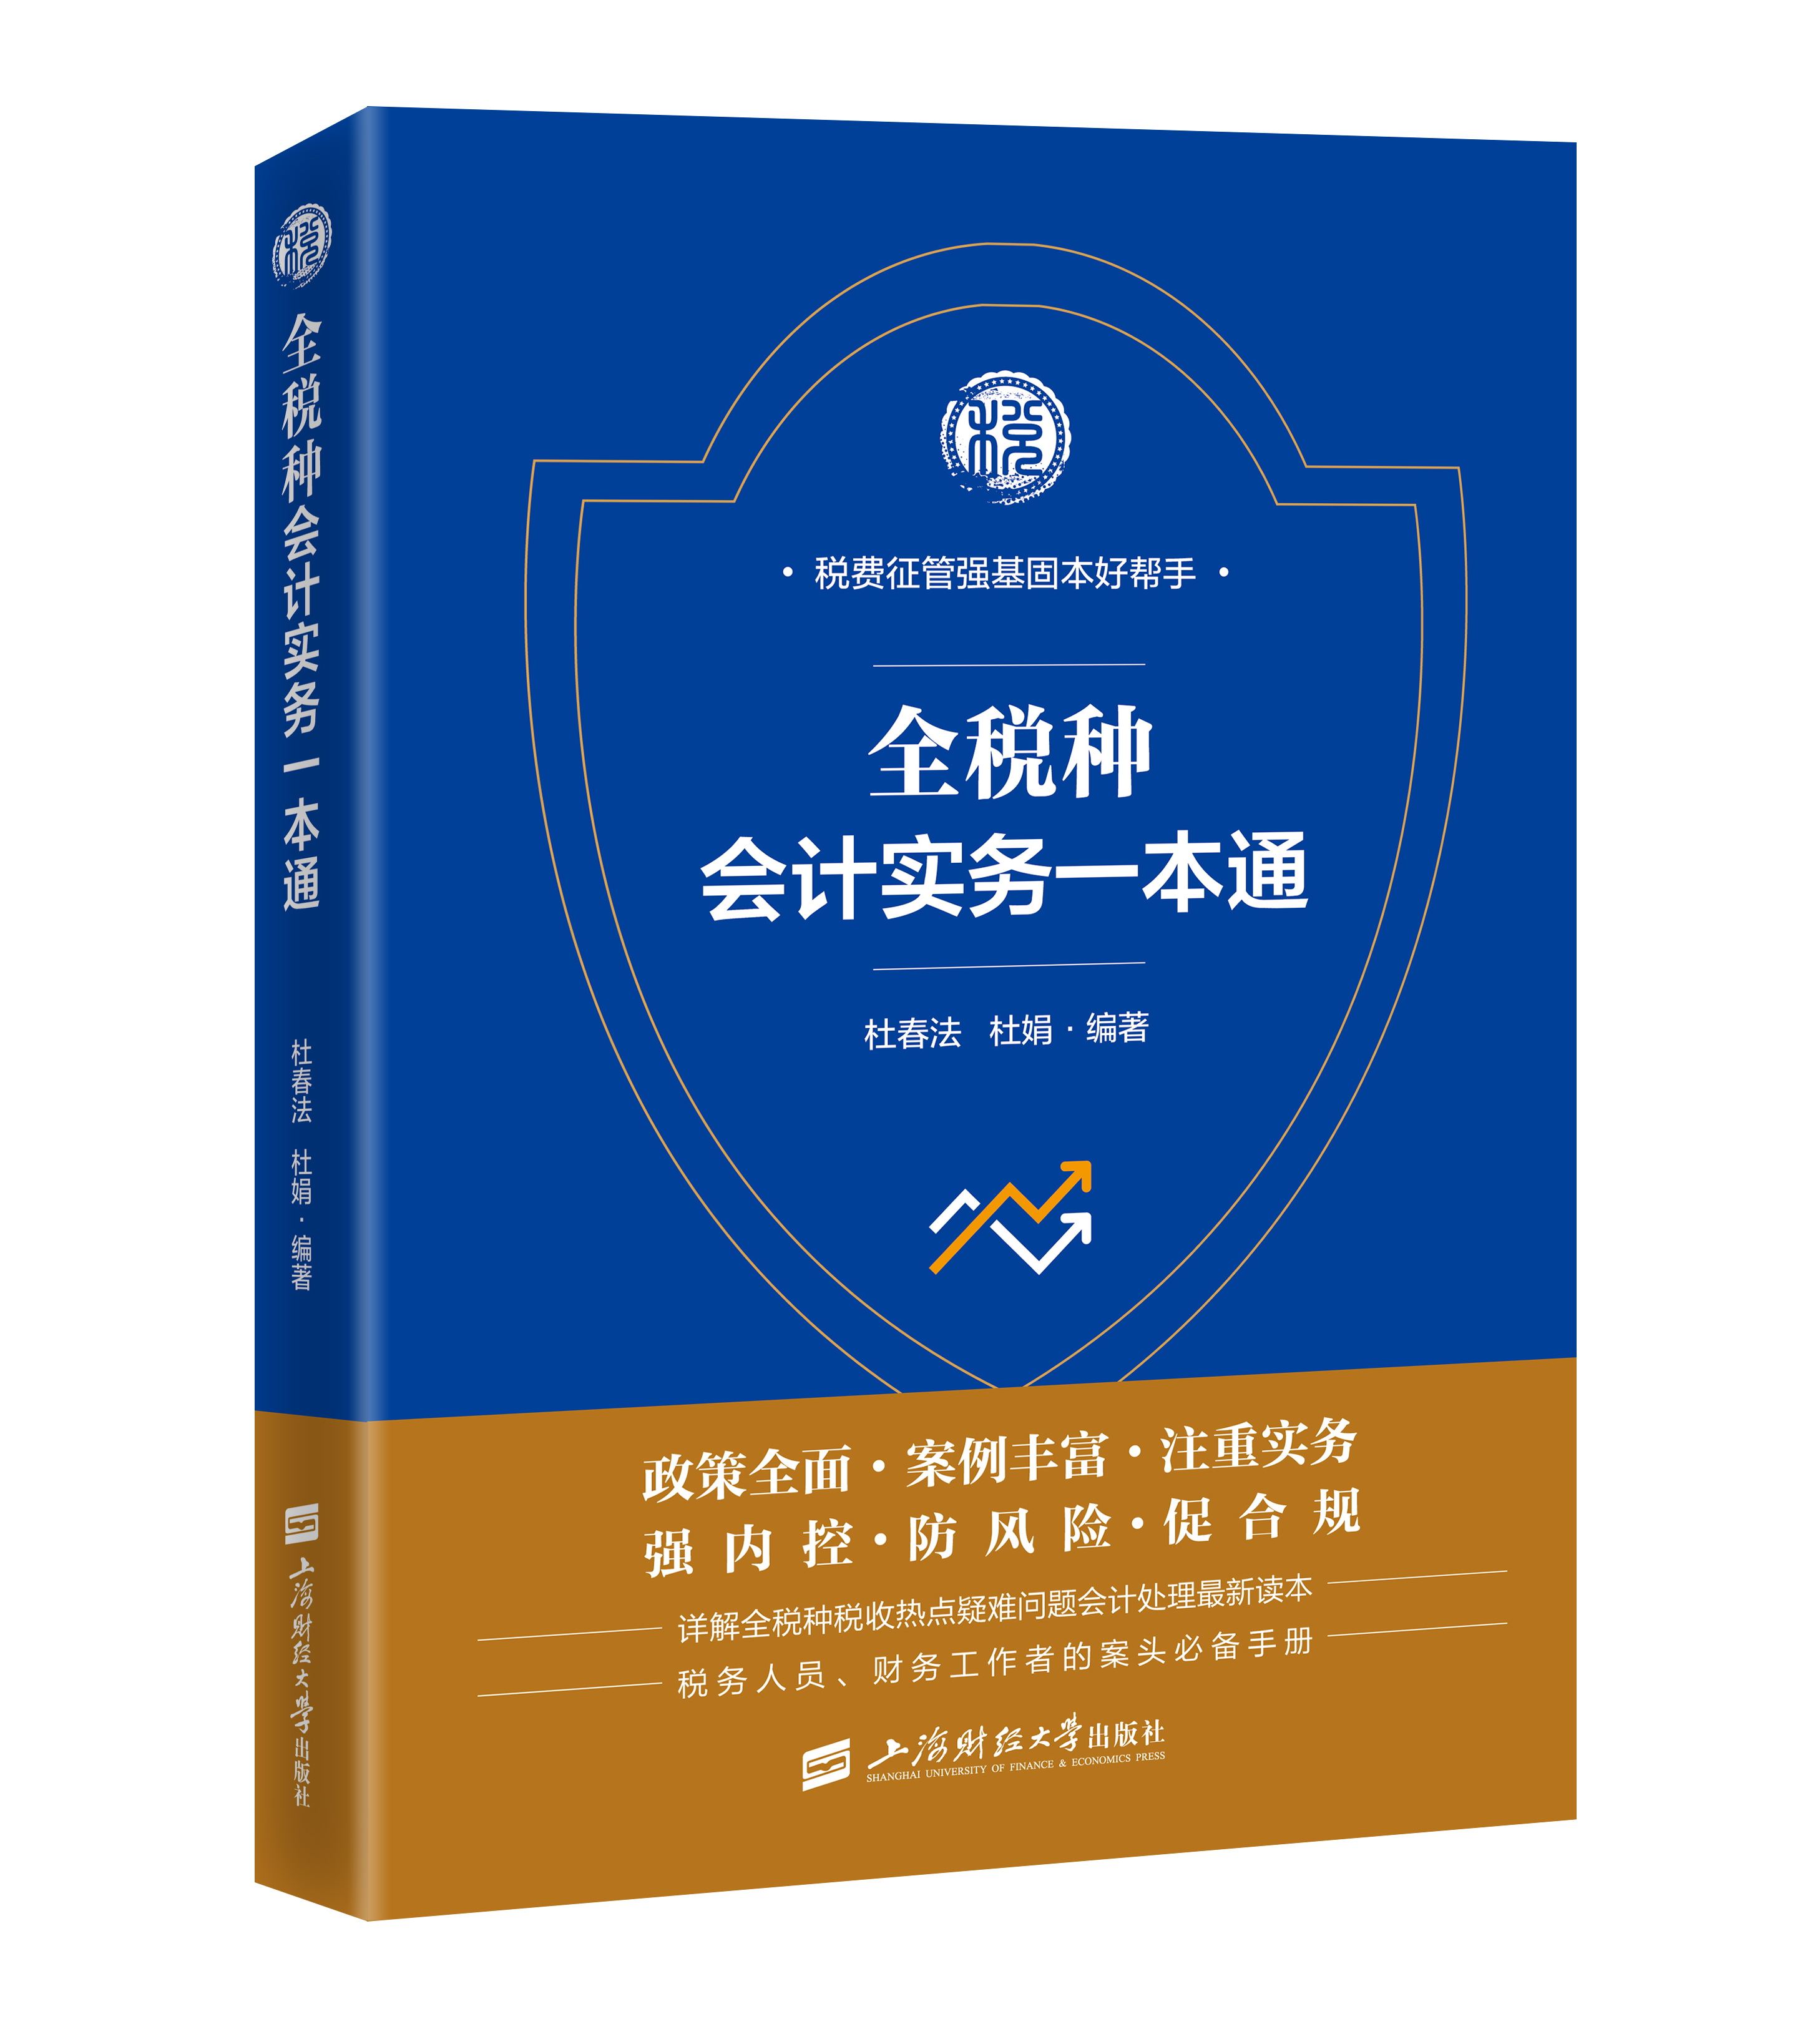
《年终关账税务异常指标合规应对之道》立足智慧税务征管改革背景,结合金税系统升级、电子发票全面普及的征管新形势,聚焦企业年终关账这一年度财税关键工作,系统讲解企业税务风险自查与合规规划实操方法。 全书倡导 “三镜自查” 合规思路,坚持风险防控与合规规划并重,打破传统年终关账的事后核算思维,倡导事前规划、全流程协同的税务治理理念。围绕企业常见财税科目,依次解析货币资金、往来款项、存货、工资社保、收入成本、未分配利润等项目的典型涉税风险,梳理暂估入账、会计差错更正、税负管理、小税种管控、税前扣除凭证管理等实务难

  • 《年终关账税务异常指标合规应对之道》立足智慧税务征管改革背景,结合金税系统升级、电子发票全面普及的征管新形势,聚焦企业年终关账这一年度财税关键工作,系统讲解企业税务风险自查与合规规划实操方法。

    全书倡导 “三镜自查” 合规思路,坚持风险防控与合规规划并重,打破传统年终关账的事后核算思维,倡导事前规划、全流程协同的税务治理理念。

    围绕企业常见财税科目,依次解析货币资金、往来款项、存货、工资社保、收入成本、未分配利润等项目的典型涉税风险,梳理暂估入账、会计差错更正、税负管理、小税种管控、税前扣除凭证管理等实务难点。

    同时辨析虚开发票行政违法与刑事犯罪边界,详解设备一次性扣除、政府补助、小微企业优惠、研发费用加计扣除等政策适用要点,指导企业合规用好税收红利。

    书中融入大量实务稽查案例,配套政策解读与应对方案,帮助财税人员掌握税务指标自查方法,完善业务证据链,规范账务处理,提前化解稽查风险。

    本书旨在引导企业将合规融入经营管理,在法律框架下优化税负,适合财税从业者学习参考,助力企业构建长效税务合规体系,实现稳健经营。


  • 绪论 新征管环境下关账新思路………………………………… 001。
    一、重视会计基础核算,对大数据负责 …………………… 004。
    二、打破常规关账思路,树立事前合规规划理念 ………… 006。
    三、学会自查方向及方法,提前规避税务风险 …………… 008。
    四、财务部门做领军,全公司打好配合战 ………………… 011。
    第一章 货币资金关账存在的财税风险及应对策略 ………… 015。
    一、从税务角度透析相关指标异动,做好货币资金风险管理 …………… 016。
    二、大额现金收支、大额现金长期挂账的风险及应对 …… 018。
    三、通过个人账户、个人微信和支付宝收款的风险及应对 … 020。
    四、走出对 “公转私”的误区及其涉税风险应对 ………… 028。
    第二章 应收账款关账存在的财税风险及应对策略 ………… 033。
    一、应收账款隐藏在财务报表中的风险及应对 …………… 035。
    二、年末未进行账龄分析、对账、催收的风险及应对 …… 038。
    三、坏账损失的税务风险及税收规划 ……………………… 040。
    第三章 其他应收款关账存在的财税风险及应对策略 ……… 049。
    一、错误账务处理带来的财税风险 ………………………… 050。
    二、自然人股东长期借款未归还的税务风险 ……………… 054。
    三、关联方长期借款未归还的税务风险 …………………… 057。
    四、其他风险 ………………………………………………… 058。
    第四章 存货关账存在的财税风险及应对策略 ……………… 061。
    一、存货余额出现负数 ……………………………………… 063。
    二、存货余额大幅减少 ……………………………………… 064。
    三、存货余额大幅增加 ……………………………………… 072。
    四、存货发出的计价方法发生变化 ………………………… 076。
    第五章 长期挂账的应付账款和其他应付款关账存在的财税风险及应对策略 …… 079。
    一、虚列成本风险 …………………………………………… 081。
    二、虚开发票风险 …………………………………………… 084。
    三、隐瞒收入风险 …………………………………………… 085。
    四、股东借款被认为是账外资金回流风险 ………………… 087。
    第六章 人员工资、 奖金、 福利、 社会保险费的税务风险及应对策略 ……… 089。
    一、工资薪金发放人员、金额是否合理 …………………… 090。
    二、工资、奖金、福利、社会保险费等是否按规定全员全额申报个人所得税 ………… 091。
    三、福利费处理是否正确 …………………………………… 093。
    四、社会保险费是否准确计算并足额缴纳 ………………… 096。
    五、年终奖个人所得税的计算是否正确 …………………… 097。
    六、个人所得税减免税所得认定是否合规 ………………… 099。
    第七章 未分配利润中隐含的税务风险 ……………………… 103。
    一、资产负债表与利润表基本逻辑关系不符 ……………… 105。
    二、未分配利润连年亏损 …………………………………… 109。
    三、未分配利润过大 ………………………………………… 110。
    第八章 收入关账存在的财税风险及应对策略 ……………… 121。
    一、收入是否完整确认 ……………………………………… 122。
    二、收入适用的税率是否准确 ……………………………… 123。
    三、关键指标检测是否正常 ………………………………… 126。
    第九章 成本费用的关账风险防控……………………………… 135。
    一、营业成本、费用与营业收入的变动方向背离 ………… 137。
    二、费用报销与企业经营逻辑不匹配 ……………………… 142。
    第十章 暂估入账的风险及所得税实操技巧 ………………… 147。
    一、滥用暂估入账引发的税务风险 ………………………… 148。
    二、暂时未取得发票的合规账务处理及企业所得税处理技巧 ………… 153。
    第十一章 不同会计制度下如何正确处理会计差错 ………… 159。
    一、当期会计差错的处理方法 ……………………………… 160。
    二、前期差错的会计更正方法及适用范围 ………………… 161。
    三、前期差错更正后的税务处理 …………………………… 165。
    四、不同会计制度下会计差错案例分析 …………………… 166。
    第十二章 如何正确认知税负率………………………………… 171。
    一、“企业客观税负率”与 “税务征管系统预警税负率”之间的关系 ……… 172。
    二、如何做好 “税负率”预警应对 ………………………… 175。
    第十三章 如何做好小税种的合规管理 ……………………… 181。
    一、税收大数据如何预警小税种风险 ……………………… 182。
    二、大数据时代下如何做好小税种的合规管理 …………… 190。
    第十四章 税前扣除凭证及证据链合规管理 ………………… 199。
    一、税前扣除凭证的范围 …………………………………… 200。
    二、及时取得税前扣除凭证 ………………………………… 202。
    三、丢失或者无法取得税前扣除凭证的处理 ……………… 203。
    四、如何应对税务机关推送的风险发票任务 ……………… 205。
    五、如何做好税前扣除凭证风险管理 ……………………… 206。
    六、证据链合规管理 ………………………………………… 207。
    第十五章 两类特殊税前扣除凭证的风险管理 ……………… 215。
    一、“白条”的适用情形及误区 ……………………………… 216。
    二、“分割单”的适用情形及误区 …………………………… 220。
    第十六章 虚开发票之 “税收违法” 与 “刑事犯罪” 的界限 ……… 227。
    一、虚开发票及其行政处罚 ………………………………… 228。
    二、税收上的虚开发票与刑事犯罪的界限 ………………… 231。
    第十七章 如何战略性合规应享尽享税收红利 ……………… 245。
    一、未把握好优惠或递延纳税政策享受条件的风险 ……… 246。
    二、享受优惠政策前后错误账务处理风险 ………………… 251。
    三、叠加享受优惠政策风险 ………………………………… 253。
    四、优惠证据链管理风险 …………………………………… 255。
    第十八章 设备、 器具一次性扣除税务风险及合规节税 …… 259。
    一、政策核心及实务规划过程中应把控的要点 …………… 260。
    二、固定资产一次性扣除政策的正确入账方式 …………… 266。
    第十九章 政府补助处理误区及合规节税 …………………… 269。
    一、政府补助财务核算及流转税关键点 …………………… 270。
    二、企业收到政府补助如何规范财务核算 ………………… 273。
    三、不能精准把控 “不征税收入”和 “免税收入”政策区别带来的涉税风险 ……… 276。
    四、企业如何结合自身情况进行不征税收入的税收规划 … 279。
    第二十章 如何提前进行小型微利企业税收规划 …………… 283。
    一、政策享受及规划过程中的风险提示 …………………… 284。
    二、小型微利企业优惠享受要点 …………………………… 291。
    第二十一章 研发费用加计扣除税务风险及合规管理 ……… 303。
    一、研发费用加计扣除税务风险 …………………………… 304。
    二、研发费用加计扣除常见误区 …………………………… 317

版权所有(C)2026 上海财经大学出版社   沪ICP备12043664号-2  沪公网安备31009102000068号

(署)网出证(沪)字第053号         联系我们 | 法律声明 | 友情链接 | 盗版举报 | 人才招聘