首页 > 图书中心 > 商业图书 > 财务管理

加油站税收博弈——稽查与合规双视角-蔡少优

加油站税收博弈——稽查与合规双视角

丛书名:无
著(译)者:蔡少优
资源下载:
责任编辑:袁敏
字       数:318千字
开       本:16 开
印       张:20.75
出版版次:1
出版年份:2026-10-08
书       号:978-7-5642-5105-5/F.5105
纸书定价:89.00元   教师会员可用500积分申请样书

本书的核心价值体现在三个维度: 第一,核心政策解读与趋势研判。我们系统梳理了近年来成品油税收政策的演变脉络,深入解析了增值税法中关于预收账款纳税义务时间的变化、消费税征收环节改革动向,贯穿加油站经营始终的房产税、土地使用税,以及2026年稽查重点领域与方向,帮助读者准确把握政策风向,避免因信息不对称而陷入被动。 第二,风险识别排查与稽查新手段与新方法。通过蒙城宫桥加油站、九江浔西能源、上海洞泾加油站等真实案例,揭示了收入端(隐瞒现金收入、便利店收入不入账)、成本端(虚开发票变票、虚构工资)、资金端(资金回

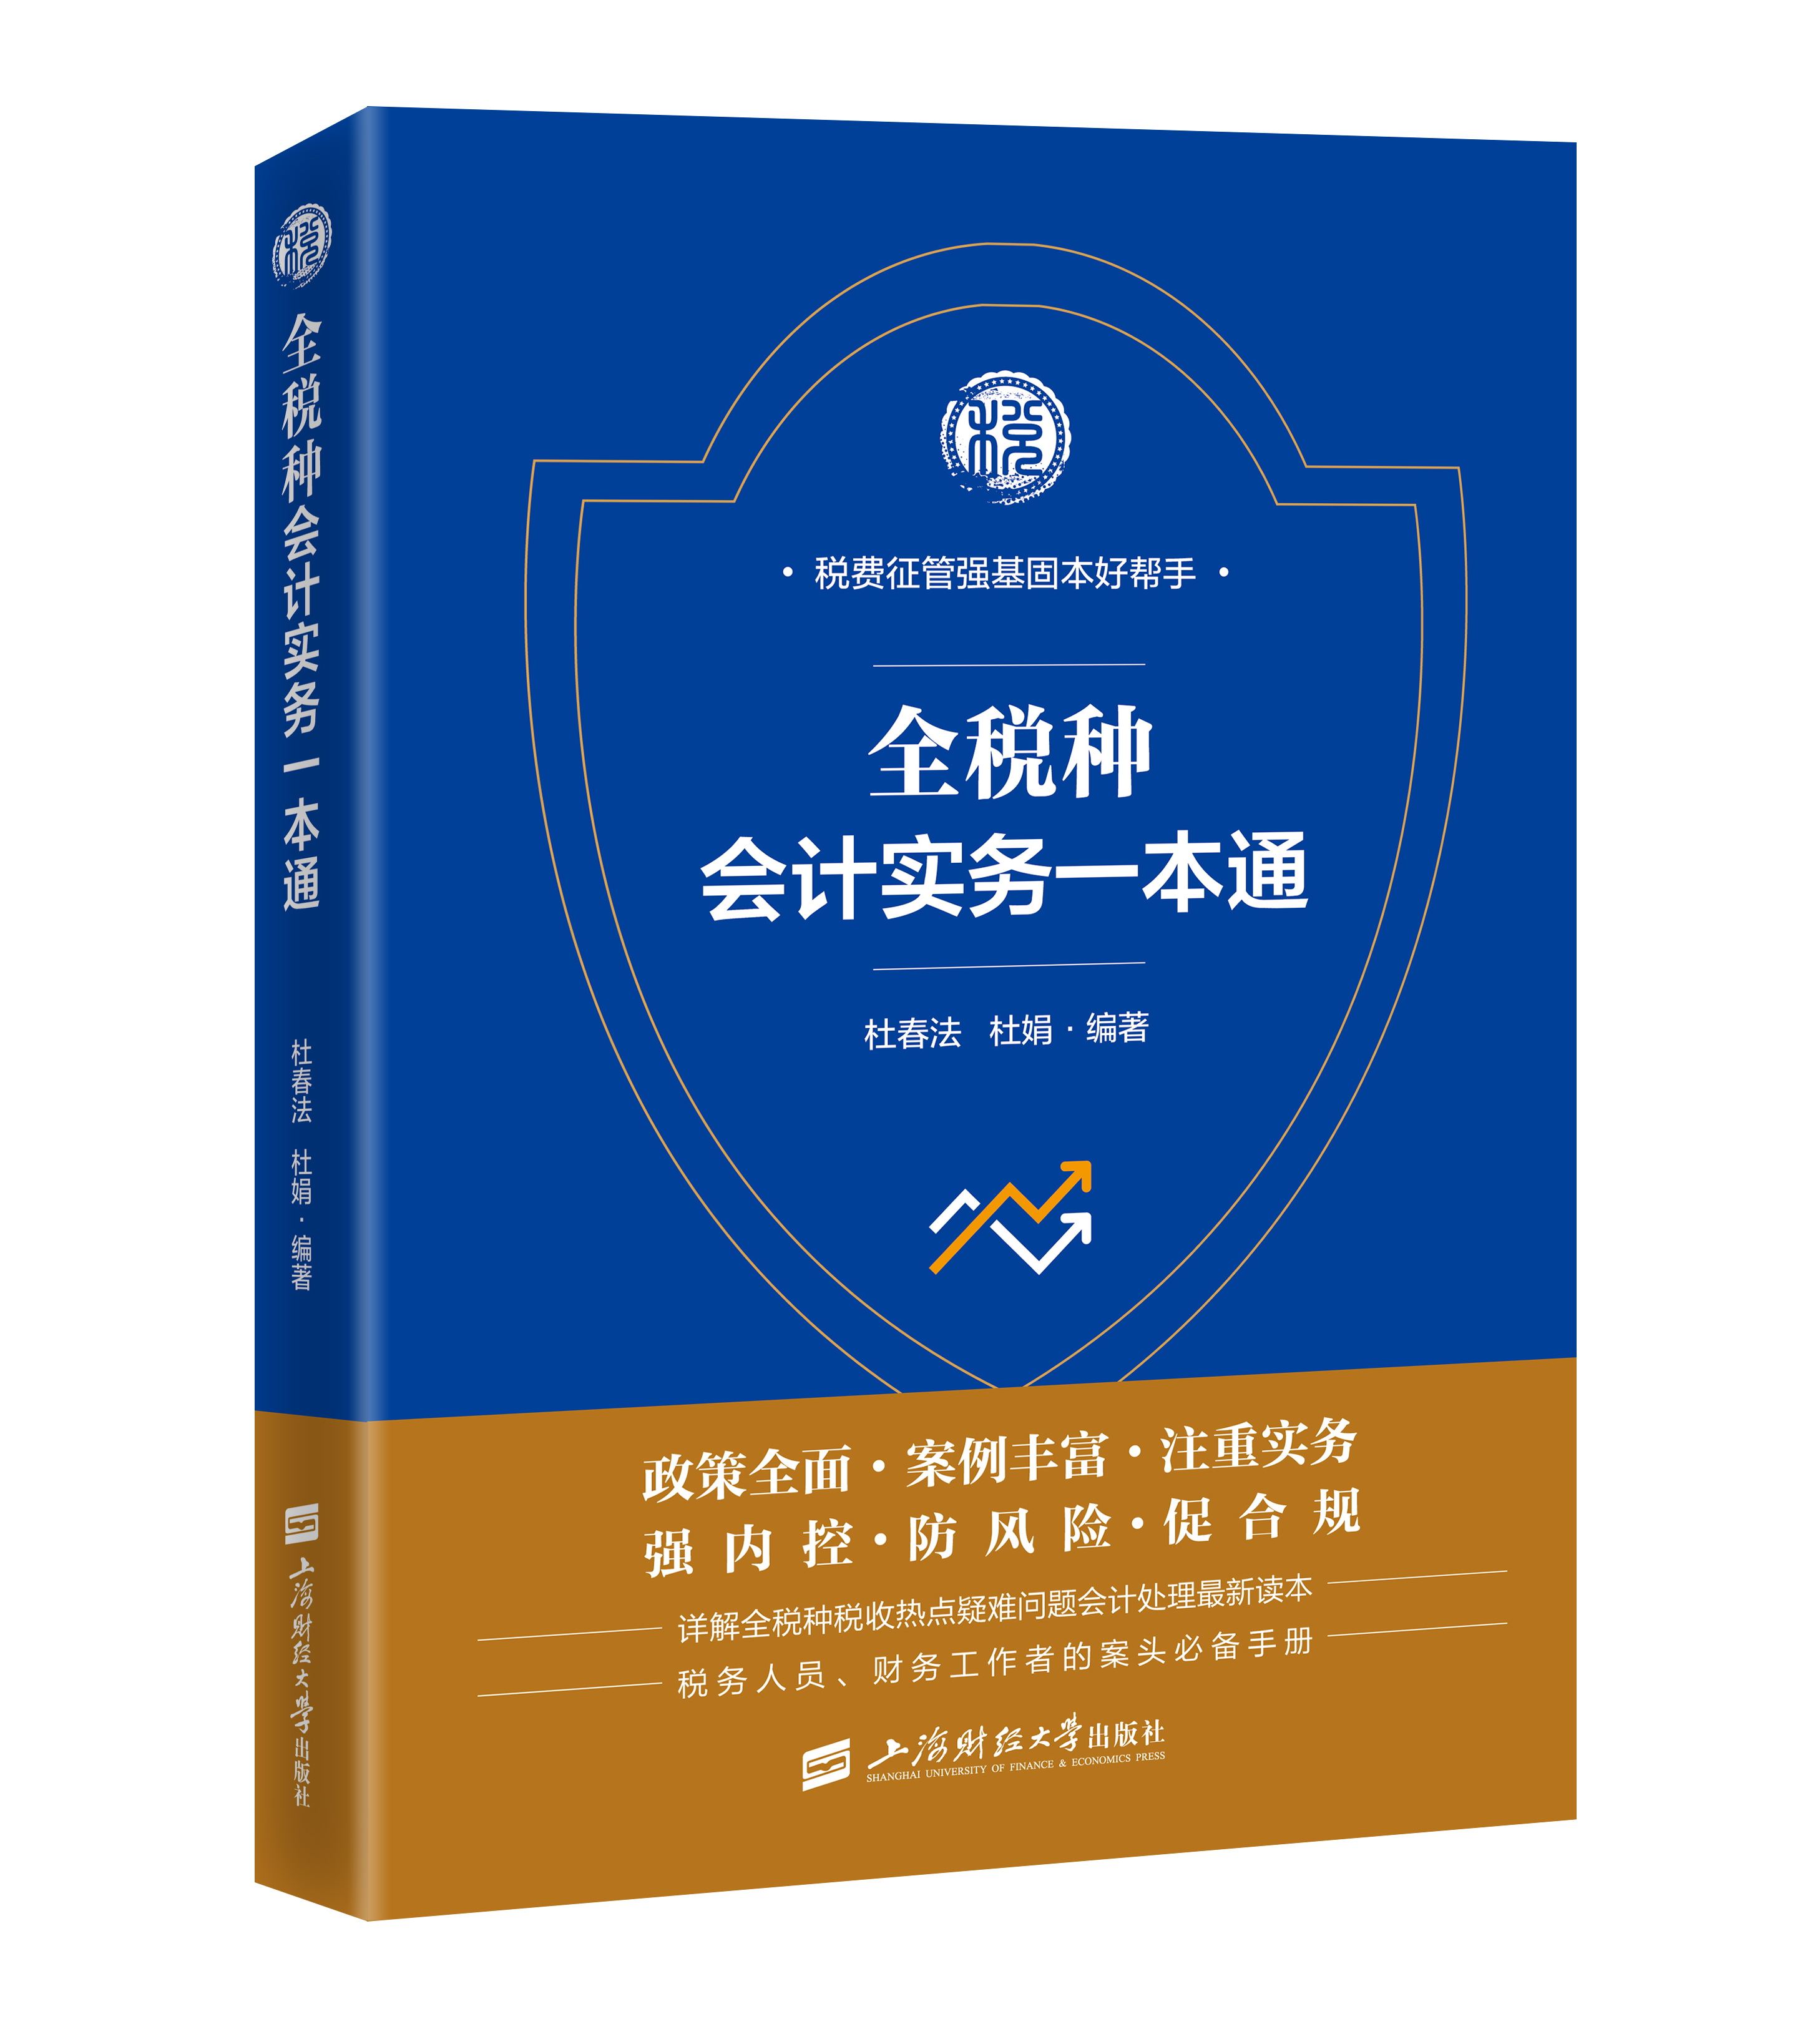
  • 本书的核心价值体现在三个维度: 第一,核心政策解读与趋势研判。

    我们系统梳理了近年来成品油税收政策的演变脉络,深入解析了增值税法中关于预收账款纳税义务时间的变化、消费税征收环节改革动向,贯穿加油站经营始终的房产税、土地使用税,以及2026年稽查重点领域与方向,帮助读者准确把握政策风向,避免因信息不对称而陷入被动。

    第二,风险识别排查与稽查新手段与新方法。

    通过蒙城宫桥加油站、九江浔西能源、上海洞泾加油站等真实案例,揭示了收入端(隐瞒现金收入、便利店收入不入账)、成本端(虚开发票变票、虚构工资)、资金端(资金回流)及股权转让、加油站注销等环节的典型风险点,我们站在稽查人员的视角,详细拆解了资金流核查(含私户收款、第三方支付平台穿透)、加油机芯片数据提取、液位仪与库存盘点、“六重比对”等实战方法。

    同时,让读者真正看懂“稽查查什么、怎么查、为什么查”。

    第三,构建纳税合规体系与合规管理解决方案。

    我们不仅指出问题,更着力解决问题。

    从企业内部销售日报表管理、发票开具与进项管理、库存盘点与差异处理等制度建设,到数据合规管理,再到税务约谈应对技巧、听证与复议的救济路径,我们提供了一套完整的合规管理解决方案。

    特别是第六章关于合规管理体系的构建,以及第七章关于加油站转型(含充电桩经济账、股权与资产转让税负差异、注销“四件套”清理)的实操分析,基于大量实战经验,帮助企业在面对稽查与市场变局时能够从容应对。


  • 目 录。
    第一章 双视角: 加油站行业税收环境与生存危机 ……………………… 1。
    第一节 当前加油站面临的生存压力 ………………………………… 1。
    一、 行业竞争加剧与利润空间压缩 ……………………………… 1。
    二、 政策监管趋严与合规成本上升 ……………………………… 3。
    三、 税务稽查常态化与企业经营风险 …………………………… 5。
    第二节 成品油行业税收政策演变 …………………………………… 8。
    一、 近年来成品油税收政策调整回顾 …………………………… 8。
    二、 税收征管新趋势: 数据共享、智能稽查 …………………… 10。
    【实战案例1-1】 六重比对锁定虚构运输链条 ………………………… 11。
    三、2026年税务稽查重点领域与方向 ………………………… 13。
    第二章 双视角: 加油站核心法规与核心税收优惠……………………… 16。
    第一节 核心相关法规 ……………………………………………… 16。
    一、 税收法规……………………………………………………… 17。
    【实战案例2-1】 加油站罩棚是否缴纳房产税 ………………………… 20。
    【实战案例2-2】 租赁加油站由谁缴纳城镇土地使用税 ………………… 20。
    二、 其他法规……………………………………………………… 21。
    第二节 税收优惠政策与适用条件 ………………………………… 24。
    一、 小规模纳税人政策适用……………………………………… 24。
    二、 农村加油站税收优惠………………………………………… 25。
    三、 新能源转型相关税收支持…………………………………… 27。
    【实战案例2-3】 绿色转型成本效益 ………………………………… 28。
    第三章 纳税人视角: 加油站税务风险点识别与排查…………………… 30。
    第一节 收入端风险识别与排查 …………………………………… 30。
    一、 隐瞒现金收入………………………………………………… 30。
    【实战案例3 1】 吉林德惠某站: 使用作弊软件配合双码收款,拒不执行,被移送公安 … 32。
    二、 虚报折扣促销………………………………………………… 32。
    【实战案例3-2】 “折扣促销”………………………………………… 33。
    三、 便利店收入不入账…………………………………………… 37。
    【实战案例3-3】 长沙县花山加油站利用食品店POS机隐匿收入案……… 38。
    第二节 成本端风险 ………………………………………………… 40。
    一、 虚开发票变票抵扣进项……………………………………… 40。
    【实战案例3-4】 西安盛明宏盛虚开案: 变票套利终陷囹圄 …………… 41。
    二、 虚构工资或劳务费用………………………………………… 42。
    【实战案例3-5】 虚列“空气员工”工资———湖北大冶圣鑫红峰加油站案 … 43。
    【实战案例3-6】 3年累计虚列工资70余万元———西藏某顺通加油站案………… 44。
    三、 不合规列支资产租赁费……………………………………… 46。
    【实战案例3-7】 虚假维护费背后的租赁费黑洞———浙江金华M 加油站案……… 47。
    第三节 资金项风险 ………………………………………………… 51。
    一、 资金回流与虚开链条………………………………………… 51。
    【实战案例3-8】 湖南株洲“陈攀好加油站”案: 资金追踪砍断隐匿链条 … 52。
    【实战案例3-9】 新疆昌吉新丰达运输公司案:“两头虚开”中的多层资金回流 ………… 53。
    【实战案例3-10】 西安盛明宏盛能源公司案: 无生产能力的“化工变成品油”虚开 …… 54。
    二、 私户收款逃避监管…………………………………………… 56。
    【实战案例3-11】 四川乐山苏南加油站: 12名员工账户收款,隐匿收入。
    1500万元 ………………………………………… 57。
    第四节 加油站经营主体布局风险 ………………………………… 58。
    一、 出租风险: 纳税义务主体不能转移………………………… 58。
    【实战案例3-12】 个人承租案 ……………………………………… 59。
    二、 法律主体: 设立独资企业负无限责任……………………… 61。
    【实战案例3-13】 润达加油站无限责任追缴案 ………………………… 62。
    第五节 加油站股权转让风险 ……………………………………… 63。
    一、 平价低价转让的税收调整…………………………………… 63。
    二、 股权转让的纳税地点………………………………………… 64。
    【实战案例3-14】 湖南桃源加油站股权转让案 ………………………… 65。
    第六节 加油站注销税收风险 ……………………………………… 68。
    一、 注销是一条血路,但注销永远比不注销好 ………………… 69。
    二、 注销后股东纳税责任: 有权恢复…………………………… 69。
    【实战案例3-15】 主体错位风险: 处罚对象定了“一个已经不存在的人”———山西长治某加油站案 ……………………… 70。
    【实战案例3-16】 逃逸式注销风险: 注销不是“护身符”,税务注销登记可被撤销———两起“逃逸式”注销典型案例……………… 72。
    【实战案例3-17】 穿透个人风险: 主体注销不等于责任消亡———四川资阳某加油站虚开案 …………………………………… 73。
    【实战案例3-18】 无限期追征风险: 不设期限的“倒计时”———逃税与简易注销后的追征规则 ………………………………… 74。
    三、 注销四件套: 存货、往来账款、资产、未分配利润 ………… 76。
    四、 加油站注销风险自查清单…………………………………… 77。
    【实战案例3-19】 广东某加油站注销遇到障碍与麻烦 ………………… 80。
    【实战案例3-20】 企业注销会不会被税务追责 ………………………… 81。
    四、加油站税务自查表模板……………………………………… 82。
    第四章 税务局视角: 加油站税务稽查全流程实操……………………… 85。
    第一节 查什么。
    税务稽查的内容。
    ………………………………… 85。
    一、 营业收入检查………………………………………………… 85。
    【实战案例4-1】 贵南县锦惠城东加油站案———“码上证据”破局………… 86。
    【实战案例4-2】 盐城红升加油站案———“消失的收款账号” …………… 87。
    【实战案例4-3】 滑县白道口镇李玉萍加油站案———日报表与申报的“剪刀差”。
    ……… 88。
    【实战案例4-4】 盘锦市智慧监管平台———六重比对锁定虚构运输 ……… 90。
    【实战案例4-5】 《焦点访谈》栏目曝光作弊软件案……………………… 91。
    【实战案例4-6】 中大石油库存盘点———双轨核验纠偏差 ……………… 92。
    二、 营业成本检查………………………………………………… 93。
    【实战案例4-7】 九江市浔西能源有限公司经开区加油站案 …………… 94。
    【实战案例4-8】 金华M 加油站虚开案———资金回流锁定1.6亿元虚开链条……… 95。
    三、 期间费用的检查……………………………………………… 96。
    【实战案例4-9】 金华 M加油站大额维护费案 ………………………… 97。
    四、 综合案例……………………………………………………… 99。
    【实战案例4-10】 通过资金流水发现隐匿收入———蒙城县宫桥加油站有限公司偷税案 ……………………………………… 99。
    【实战案例4-11】 进销项不匹配引发的稽查风暴———九江市浔西能源有限公司经开区加油站偷税案 ………………………… 101。
    【实战案例4-12】 便利店收入未申报被追缴税款———上海洞泾加油站有限公司偷税案 ……………………………………… 102。
    【实战案例4-13】 虚构库存掩盖偷税行为被查处———潞城市雨田实业有限责任公司第一加油站偷税案 ……………………… 104。
    第二节 怎么查。
    税务稽查方法。
    …………………………………… 106。
    一、 稽查手段升级 ……………………………………………… 106。
    二、 如何查处燃油加油机计量作弊问题 ……………………… 110。
    三、 税务稽查如何查第三方支付平台 ………………………… 113。
    四、 税务稽查如何锁定个人微信流水为隐匿收入 …………… 114。
    五、 税务稽查如何调查取证 …………………………………… 115。
    第三节 如何审理。
    查出问题怎么定性。
    …………………………… 123。
    一、 审理是非常重要的法定程序 ……………………………… 123。
    二、 审理的核心内容 …………………………………………… 126。
    三、 审理报告范式与案例 ……………………………………… 126。
    【实战案例4-14】 千万罚单被“拦”下了——一个加油站被重大案件审理。
    委员会退回的案例………………………………… 127。
    第四节 如何执行 …………………………………………………… 130。
    一、 税务执行难在哪里 ………………………………………… 130。
    二、 纳税人不执行怎么办 ……………………………………… 130。
    三、 执行中的困惑 ……………………………………………… 131。
    四、 执行后的结局 ……………………………………………… 136。
    第五章 纳税人视角: 维权四大救济途径与实操 ……………………… 142。
    第一节 维权途径之一: 沟通 ……………………………………… 142。
    一、 沟通的种类与时机。
    最佳窗口期。
    ………………………… 142。
    二、 关于窗口期的极端重要性 ………………………………… 143。
    三、 陈述与申辩的实操路径 …………………………………… 143。
    四、 沟通示范及使用说明 ……………………………………… 144。
    【实战案例5-1】 500万求生战: 当稽查遇上无票油…………………… 145。
    五、 面对稽查风暴,纳税人如何依法主张核定征收…………… 153。
    第二节 维权途径之二: 听证 ……………………………………… 155。
    一、 什么情况下可以申请听证 ………………………………… 155。
    二、 听证的申请时限 …………………………………………… 156。
    三、 听证的程序安排 …………………………………………… 156。
    四、 听证策略建议 ……………………………………………… 157。
    【实战案例5-2】 听证申请文书……………………………………… 158。
    【实战案例5-3】 听证阶段提交的陈述申辩意见书 …………………… 160。
    第三节 维权途径之三: 复议 ……………………………………… 186。
    一、 什么情况下可以申请复议 ………………………………… 186。
    二、 复议的申请期限 …………………………………………… 186。
    三、 清税前置的核心解读与2025年修法动向………………… 187。
    四、 复议的申请流程 …………………………………………… 188。
    五、 复议的策略建议 …………………………………………… 188。
    【实战案例5-4】 复议申请书示例 …………………………………… 189。
    【实战案例5-5】 逆风翻盘——某加油站复议阶段大额减少税款 ……… 191。
    第四节 维权途径之四: 诉讼 ……………………………………… 194。
    一、 什么情况下可以提起诉讼 ………………………………… 194。
    二、 诉讼的起诉期限 …………………………………………… 195。
    三、 修法对诉讼程序的影响 …………………………………… 195。
    四、 诉讼的策略建议 …………………………………………… 195。
    【实战案例5-6】 加油站针对税务行政处罚提起行政诉讼……………… 196。
    【实战案例5-7】 过罚相当——某加油站诉税务机关赢得官司 ………… 201。
    【实战案例5-8】 行政诉讼。
    Z。
    ——J加油站偷税案 …………………… 204。
    第六章 纳税人视角: 加油站行之有效的合规管理体系构建 ………… 208。
    第一节 企业内部税务制度建设 …………………………………… 208。
    一、 销售日报表管理制度: 夯实税务合规的数据基石 ……… 208。
    二、 发票开具与进项管理制度: 构建进销匹配的合规闭环 … 214。
    三、 库存盘点与差异处理流程: 守住“账实相符”的最后防线 …………… 218。
    【实战案例6-1】 库存异常牵出账外收入——某加油站偷税案 ………… 221。
    第二节 数据合规与信息管理 ……………………………………… 222。
    一、 加油机数据备份与报送规范 ……………………………… 222。
    二、 收款系统与财务系统对接: 构建业财税一体化闭环 …… 224。
    三、 数据异常预警机制建设: 构筑风险防控的“数字哨兵”… 226。
    【实战案例6-2】 从预警到处置的完整闭环 ………………………… 227。
    第三节 税务总局发票正负面清单的核心问题 …………………… 228。
    一、 国家税务总局发布的44条发票正负面清单文件号及内容 …… 228。
    二、 违反发票正负面清单规定的企业将面临什么处罚 ……… 231。
    三、 企业如何自查开具的发票是否符合正负面清单要求 …… 233。
    四、 面对正负面清单列出的违规行为,企业应采取哪些预防措施 ………… 236。
    第四节 加油站“交易即开票”: 从“人防”到“技防”的征管革命 … 240。
    一、 政策核心: 交易完成,发票即生…………………………… 240。
    二、 操作落地: 从加油到收票的关键环节 …………………… 241。
    三、 纳税人视角: 压力与“减负”并存 ………………………… 241。
    四、 技术补牢,更需制度长效…………………………………… 242。
    第七章 双视角: 以案为鉴 ……………………………………………… 243。
    第一节 加油站通过隐匿收入偷逃税款被移送司法机关 ………… 243。
    【实战案例7-1】 鹤壁市国用商贸有限公司隐匿收入偷税案 …………… 243。
    【实战案例7-2】 潞城市雨田实业有限责任公司第一加油站隐匿收入偷税案 …… 244。
    【实战案例7-3】 泰州市姜堰区胜利加油站隐匿收入偷税案 …………… 245。
    【实战案例7-4】 九江市浔西能源有限公司经开区加油站隐匿收入偷税案………… 245。
    【实战案例7-5】 湖南省陈攀好能源有限责任公司偷税案……………… 245。
    第二节 虚开发票链条中的加油站角色 …………………………… 246。
    一、 作为“票源”: 加油站员工勾结外部,虚构交易虚开发票………………… 246。
    【实战案例7-6】 黑龙江大庆某加油站职工虚开增值税发票案。
    2016年判罚。
    ………… 247。
    二、 作为“通道”: 参与“票货分离”,帮助受票企业非法获取发票…………………… 247。
    【实战案例7-7】 湖南怀化陈某某操纵“票货分离”案。
    2024年判罚。
    …… 247。
    三、 作为“洗票工具”: 通过“变名销售”偷逃消费税 ………… 248。
    【实战案例7-8】 安徽六安“变名销售”虚开增值税专用发票案 ………… 248。
    四、 总结与警示 ………………………………………………… 249。
    第三节 便利店收入未申报引发补税风波 ………………………… 249。
    【实战案例7-9】 加油站便利店收入未申报案: 上海洞泾加油站有限公司 ………… 250。
    【实战案例7-10】 连锁超市“拆分收入”偷税案: 当阳百姓超市有限公司 ……… 250。
    第八章 加油站何去何从? 路在何方? ———破局与守线 ……………… 253。
    第一节 多元化经营: 充电桩的成本账与算得清的生意经 ……… 253。
    一、 充电桩的建设成本到底有多高 …………………………… 254。
    二、 政府补贴可以覆盖多少 …………………………………… 255。
    三、 收入天花板: 一度电真的能挣钱吗 ……………………… 255。
    四、 加油站加装充电桩的特殊优势与劣势 …………………… 256。
    五、 算一笔总账: 四根桩到底赚不赚钱 ……………………… 257。
    【实战案例8-1】 从“谈充色变”到“油电平价”: 某民营加油站的充电桩精明账 …… 258。
    六、 多元化经营的多元可能: 不止于充电 …………………… 258。
    第二节 加油站转型升级: 从“油品零售商”到“能源服务商”…… 260。
    一、 转型升级的底层逻辑: 为什么非转不可 ………………… 260。
    二、 大型油企的转型样板: 从“油气氢电服”到“服务新范式”……………… 260。
    三、 民营加油站转型的差异化路径:“小而美”策略…………… 262。
    【实战案例8-2】 县城加油站的“小改造大效益”……………………… 262。
    四、 转型的节奏把控与风险提示 ……………………………… 263。
    【实战案例8-3】 五个“第一次”背后的五年布局 ……………………… 264。
    第三节 加油站股权转让与资产转让的对比 ……………………… 265。
    一、 转让: 股权转让与资产转让的涉及的税种及优劣势对比………………… 265。
    二、资产转让与股权转让的税务处理对比及实务建议 ……… 267。
    三、 转让中的法律红线: 营业执照出租出借是高压线 ……… 267。
    第四节 股权转让方式的涉税风险与防范 ………………………… 268。
    一、 税负构成 …………………………………………………… 268。
    二、 主要风险 …………………………………………………… 269。
    三、 防范措施 …………………………………………………… 270。
    第五节 加油站资产转让方式的涉税风险与防范 ………………… 271。
    一、 税负构成 …………………………………………………… 271。
    二、 主要风险 …………………………………………………… 272。
    三、 防范措施 …………………………………………………… 274。
    第六节 加油站具体转让情形模拟对比分析 ……………………… 275。
    一、 股权转让情形 ……………………………………………… 275。
    二、 资产转让情形 ……………………………………………… 275。
    三、 对比分析 …………………………………………………… 276。
    四、 模拟小结与选择策略的建议 ……………………………… 277。
    【实战案例8-4】 加油站转让中土地增值税计税收入确认争议 ………… 277。
    【实战案例8-5】 加油站股权转让隐匿收入的税务稽查 ……………… 278。
    五、 相关法规政策 ……………………………………………… 279。
    第七节 加油站股权转让方式的税负测算要点 …………………… 279。
    一、 核心应纳税额公式 ………………………………………… 279。
    二、 企业转让收入核定的特殊规则———加油站高度敏感 …… 280。
    三、 纳税义务发生时间的特殊规则 …………………………… 280。
    四、 股权原值的计算口径 ……………………………………… 281。
    五、 平价或低价转让须具备“正当理由”才可豁免核定 ……… 281。
    第八节 加油站资产转让方式的税负测算要点 …………………… 281。
    一、 税种构成及应纳税额公式 ………………………………… 281。
    二、 资产转让特有风险 ………………………………………… 283。
    三、 选择建议的核心逻辑 ……………………………………… 283。
    第九节 注销: 2025年新规下的操作指南 ………………………… 285。
    一、 注销的三个主要阶段 ……………………………………… 285。
    二、 注销前的税务清算:“四件套”清干净了吗………………… 286。
    【实战案例8-6】 三门峡加油站注销突围记 ………………………… 287。
    三、 税务注销中的即办与容缺政策 …………………………… 287。
    四、 加油站注销: 不是逃离,而是体面退出…………………… 288。
    五、 破局与实践的成功转型三个经典案例 …………………… 291。
    【实战案例8-7】 破茧与重生: 某民营加油站从偷税到合规的三年蜕变之路 ……… 291。
    【实战案例8 8】 数治赋能: 从“被动应对”到“主动合规”的税务透明化之路 …… 294。
    【实战案例8-9】 借力而行: 第三方服务赋能加油站税务合规的典型实践 ………… 298。
    附录一 加油站常用税务政策汇编 ……………………………………… 305。
    附录二 税务稽查常见问题清单 ………………………………………… 309。
    附录三 加油站合规管理流程图 ………………………………………… 313

版权所有(C)2025 上海财经大学出版社   沪ICP备12043664号-2  沪公网安备31009102000068号

(署)网出证(沪)字第053号         联系我们 | 法律声明 | 友情链接 | 盗版举报 | 人才招聘